
サステナブル投資インサイト
No.5
古建築の長寿性に学ぶ環境価値
~LCAの発展的活用による脱炭素への展望~
2026年11月17日号
執筆者
エンゲージメントアナリスト
CFA
中谷 幸司
2026年秋、東京のよみうり大手町ホールで開催された「五重塔サミット」[1]では、国宝の五重塔を抱える奈良の興福寺、山口の瑠璃光寺、山形の出羽三山神社の関係者が一堂に会し、古建築の未来への継承と課題について示唆に富む議論が交わされました。
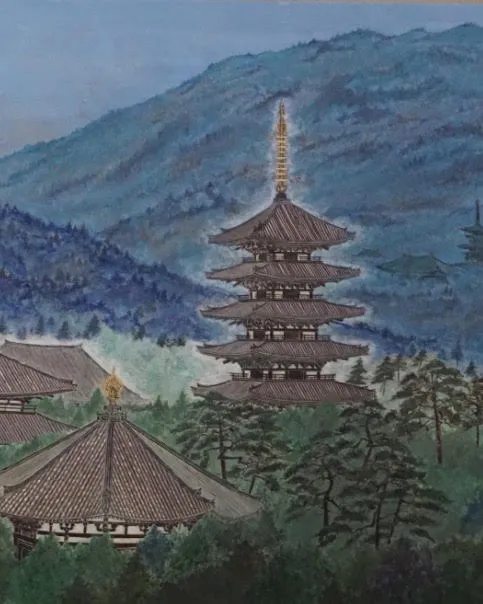
筆者画(『興福寺五重塔』、2018年)
室町時代に再建された興福寺の五重塔が約120年ぶりの大修理を経て2034年の完了を目指しているように、日本の伝統木造建築は適切な補修を繰り返すことで、数百年の時を越えて存在し続けています。サステナブル投資推進部にて企業との対話(エンゲージメント)やESG分析に携わる筆者は、この古建築が体現する「究極の長寿命性」と「資源の循環利用」こそが、現在の脱炭素・サステナビリティ評価 において見落とされがちな本質を示していると感じています。
しかし同時に、現代の多種多様な都市開発や大規模建築において脱炭素を真に達成するためには、木造化・木質化の推進のみならず、構造材や外装材を支える他の基幹資材―すなわち脱炭素型コンクリートや革新的大型電炉による低炭素鉄鋼、高度なリサイクル資材など―のイノベーションと融合させた「建築全体のトータルな取り組み」が不可欠であるという点にも目を向ける必要があります。
1.LCA義務化の潮流と「期間概念」の不在という構造的問題
現在、建設・不動産分野では、建築物のライフサイクル全体のCO₂排出量を評価する「LCA(ライフサイクルアセスメント)」の重要性が飛躍的に高まっています。欧州では新築時のエンボディドカーボン(資材調達・製造・施工等に伴う排出量)の規制化が進み、日本でも国土交通省を中心に2028年を目途に大型オフィスビル等を対象としたLCA開示の適用や「EPD(環境製品宣言)」のカバレッジ拡大が進んでいます。[2]
こうした制度化は資材製造時の環境負荷可視化に不可欠ですが、標準的なLCA(ISO 21930、EN 15978等)には「耐用年数の長さ」や大気中のCO₂を「固体(木)の形で留め置く期間」という時間・期間の概念が十分に反映されないという構造的問題が存在します。
現行ルール(EN 15804等)では、木材が成長過程で吸収した炭素(バイオジェニックカーボン)は、解体・廃棄時に排出として算入されプラマイゼロ処理されます。その結果、わずか30年で解体される建築物も、修復を重ねて数百年間使い続けられる長寿建築物も、計算上のライフサイクル全体では同等に扱われてしまいます。「大気中から炭素を何年間隔離し続けたか」という時間がもたらす温室効果の抑制効果(時間遅延効果)が評価上は勘案されていないのです。
2.長寿建築と先進素材を正当に評価する具体的指標と学術的エビデンス
この問題を克服し、建築の長寿命化や木質利用の環境効果、さらには先進技術による低炭素資材の貢献度をフェアに評価するためには、以下の具体的概念や計算手法を新たなKPIとして導入していくことが望ましいと思料しています。
- ダイナミックLCAと「Ton-Years(トン・年)」概念
- 排出・吸収の発生時間をモデル化し、固定期間にわたる累積放射強制力の削減効果を評価するアプローチです(Levasseur et al., 2010)[3] 。1トンのCO₂を1年間大気から隔離することを「1 Ton-Year」と定義し、長期間炭素を固定し続けるほどGWP(地球温暖化係数)の削減貢献度が高く評価されます(Brandão et al., 2013)[4]。
(Levasseur et al. (2010) は、「時間の概念をどう計算式に落とし込むか」というエンジニアリング・科学的理論を創始(ベースとなる技術・計算ツールの提示)。対して、Brandão et al. (2013) は、「LevasseurらのDynamic LCAも含め、一時的炭素貯留の評価手法にはどんな選択肢があり、実務や国際ルールでどう扱うべきか」という全体像の整理と国際的な議論(制度設計・評価基準の俯瞰)を提起) - 平準化評価(Amortized LCA)
- 総エンボディドカーボンを実効耐用年数で除した「年間・単位面積あたり排出量」で評価する手法です。長寿命設計と定期補修により耐用年数を伸ばすことで、1年あたりの環境負荷が劇的に低減されます(Rauf and Crawford, 2015)[5]。
- 建て替え回避効果(Avoided Emissions)と可逆的設計(DfD)
- 長期分析期間内で発生する新築・解体の繰り返しを回避した排出削減量を可視化します(Habert et al., 2020)[6]。あわせて解体容易性(Design for Disassembly)や可逆性スコアを評価し、解体時にも部材が再利用(リユース)されて炭素固定が未来へ引き継がれる仕組みを評価します(Durmisevic, 2006)[7]。
3.木材活用と「素材イノベーション」が両輪で拓く、基幹産業の脱炭素トランジション
こうした長寿建築の評価体系を確立するうえで、都市における国産木材の積極活用を推進していくことは極めて重要です。現在、日本生命保険相互会社を含め多くの企業が林野庁と「木材利用協定」を締結し、自社ビルや商業施設の木造化・木質化、構造材への国産材採用を拡大しています。
いま日本の森林資産は、戦後に植林された人工林が成熟期を迎え、利用期にある木々が更新されずに「過剰ストック」となっている問題を抱えています。適度な伐採・利用・再植林という「森林の循環」を加速させることは、CO₂吸収能力の維持と国土保全・災害防止という多大な波及効果をもたらします。
しかし、大規模開発や超高層ビルをはじめとする現代の建築物において、すべての構造部材を木材に置き換えることには物理的・機能的な限界が存在するのも事実です。だからこそ、木材利用の促進と並行して、例えば次に示すような他素材における先進技術イノベーションを同時に推し進める「トータルでの脱炭素アプローチ」が絶対に欠かせません。
- 脱炭素貢献コンクリート(CCU/セメント代替技術)
- セメント製造時の大幅なCO₂排出を抑えるため、産業副産物(高炉スラグやフライアッシュ)の活用や、CO₂を吸収・固定化させるキャプチャ技術(CCUコンクリート)の社会実装が急務です。木質部材と低炭素コンクリートを組み合わせたハイブリッド構造の導入は、建築全体のエンボディドカーボンを劇的に削り落とします。
- 革新的大型電炉による高級鋼材の製造とマスバランス高度化
- 高炉(高炉・転炉法)から、再生可能エネルギー由来の電力を活用した「革新的大型電炉」への転換を強力に推進することが求められます。鉄スクラップを高度に不純物除去・制御して建築用高級鋼材へとアップサイクルするとともに、導入途上段階においては「マスバランス(物質収支)方式」を併用することで、建設現場への低炭素鋼材の早期供給と採用拡大を後押しします。
- リサイクル原料比率を高めたガラスおよび金属部品
- 開口部を占めるガラスや、意匠・構造を支えるアルミ・銅などの金属部品において、カレット(使用済みガラス屑)や再生金属スクラップの利用比率を高めた高度循環型資材への転換を進める必要があります。一次資源(バージン材)調達に依存しない部材選定が、建物の端部に至るまでのサプライチェーン全体での脱炭素化を可能にします。
――基幹素材産業のトランジション促進と国際競争力強化へ
ここで極めて重要なのは、「建築分野での緑化資材・低炭素資材の需要拡大」が、素材産業側の脱炭素トランジション(GX投資)を引き出す最強の需要側シグナル(Demand Driver)になるという点です。
鉄鋼・セメント・ガラス・アルミなどの基幹素材産業は、プロセス由来の排出量が極めて多く、脱炭素化には巨額の設備投資を伴うため、需要家側のプレミアム受容や明確な採用方針が不可欠です。建築主やディベロッパーがLCAに基づきこれらの低炭素・高品質部材を積極的に評価・調達する市場構造が確立されれば、素材メーカーの技術開発投資は一気に加速します。
日本の基幹素材産業が持つ高度な精錬・加工技術やCCU(炭素捕獲・利用)技術は、世界的にもトップクラスの潜在力を有しています。建築分野における実需創出を通じてグリーン素材の製造コスト削減や標準化(デファクトスタンダード化)が進めば、将来的に欧米やアジア市場への輸出・ライセンス展開において日本の基幹素材産業が強力なグローバル競争力を獲得するという大きな果実をもたらします。
木材による「炭素固定と森林循環」という生物学的アプローチと、コンクリート・鉄・ガラス・金属等の「技術革新と産業トランジション」という工学的アプローチを高度に融合させてこそ、初めて日本全体の真のライフサイクル脱炭素化と産業競争力強化が両立するのです。
4.結び:古建築の歴史の知恵と現代の技術の融合
数百年から1000年という長い歴史を生き抜き、幾度もの修復を重ねて現代に美しく佇む日本の古建築群は、木材という再生可能資源を尊び、適切な投資と対話によって炭素と文化価値を超長期間固定し続けてきた「究極の循環型社会」の実践モデルです。
2028年のLCA開示制度化に向け、私たちは単なる資材の初期製造時の排出量比較という近視眼的な視点から脱却しなければなりません。
古建築の歴史の知恵に学ぶ「時間軸(Ton-Years)」を組み込んだ長寿命化の評価モデルを社会システムに実装すること。そして、国産木材の積極的な活用推進と並行して、脱炭素コンクリートや革新的大型電炉による低炭素鉄鋼、高度リサイクル資材といった素材革新を全方位で強力に推し進め、基幹産業の構造転換を促していくこと。
これら「伝統の長寿思考」と「現代の素材・産業イノベーション」を結びつける統合的な視点こそが、資本市場や建築規制において重要であり、日本の持続可能な未来と産業競争力を拓く鍵になると確信しています。
引用文献
- 興福寺・読売新聞社 (主催) (2026)『五重塔サミット』, 読売ホール(東京), 2026年
- 国土交通省 住宅局(2024)『建築物のライフサイクルカーボンの算定・評価等を促進する制度に 関する検討会 とりまとめ』, 国土交通省, 2024年
- Levasseur, A., Lesage, P., Margni, M., Deschênes, L., & Samson, R. (2010). Considering Time in LCA: Dynamic LCA and Its Application to Global Warming Impact Assessments. Environmental Science & Technology, 44(8), pp. 3169–3174.
- Brandão, M., Levasseur, A., Kirschbaum, M. U. F., Weidema, B. P., Cowie, A. L., Hauschild, M. Z., et al. (2013). Key issues and options in accounting for carbon sequestration and temporary storage in life cycle assessment and carbon footprinting. The International Journal of Life Cycle Assessment, 18(1), pp. 230–240.
- Rauf, A., & Crawford, R. H. (2015). Building service life and its effect on the life cycle embodied energy of buildings. Energy, 79, pp. 140–148.
- Habert, G., Miller, S. A., John, V. M., Scrivener, K. L., et al. (2020). Environmental impacts and decarbonization strategies in the cement and concrete industries. Nature Reviews Earth & Environment, 1(11), pp. 559–573.
- Durmisevic, E. (2006). Transformable building structures: Design for disassembly as a way to introduce sustainable transformations to building practice. Delft University of Technology, PhD Thesis, pp. 1–320.
- LCA
- サステナブル投資
- 木質化
- 脱炭素
- 木造建築
- 内容は執筆者の個人的見解であり、当社の公式見解を示すものではありません。
サステナブル投資インサイト
関連記事
- 2026年10月21日号
- パーム油に潜む財務リスクにどう備えるか~企業に求められる3つの対応~
- 2026年09月25日号
- 気候変動への適応とレジリエンス ~相次ぐ自然災害から、社会基盤と企業価値を守る「投資」の力 ~
- 2026年09月03日号
- 英国における地方公務員年金改革と地域インパクト投資
- 2026年06月25日号
- PRI制定から20周年を迎えて思うこと~ショートターミズム是正と機関投資家の連携・協力の視点から~
- 2026年06月24日号
- ESGはプラスかマイナスか?をファイナンス理論で解く(4)
「サステナブル投資インサイト」ご利用にあたっての留意点
当資料は、市場環境に関する情報の提供を目的として、ニッセイアセットマネジメントが作成したものであり、特定の有価証券等の勧誘を目的とするものではありません。
【当資料に関する留意点】
- 当資料は、信頼できると考えられる情報に基づいて作成しておりますが、情報の正確性、完全性を保証するものではありません。
- 当資料のグラフ・数値等はあくまでも過去の実績であり、将来の投資収益を示唆あるいは保証するものではありません。また税金・手数料等を考慮しておりませんので、実質的な投資成果を示すものではありません。
- 当資料のいかなる内容も、将来の市場環境の変動等を保証するものではありません。
- 手数料や報酬等の種類ごとの金額及びその合計額については、具体的な商品を勧誘するものではないので、表示することができません。
- 投資する有価証券の価格の変動等により損失を生じるおそれがあります。